売上はある。でも、お金がない。約20年間、一人会社を経営した私が考える資金繰りの方法
※この記事にはアフィリエイト広告(PR)が含まれます。
こんにちは、しげです😊
実は私、以前は一人で会社を経営していました。
期間は約20年間。
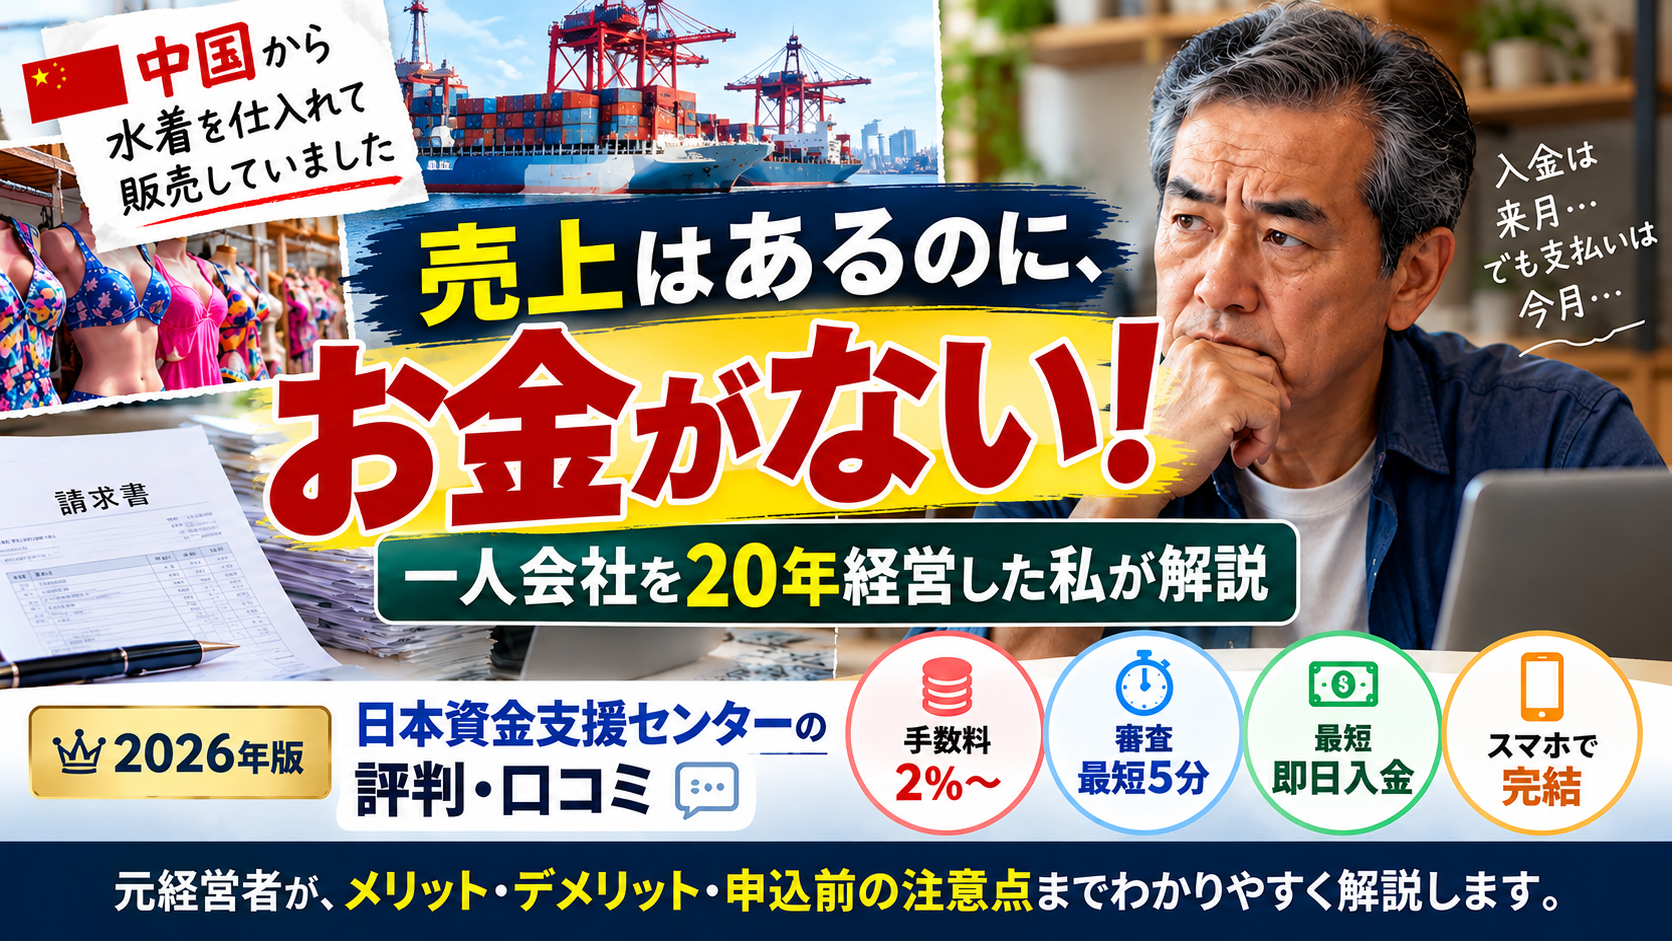
今は文章を書く仕事をしていますが、昔は中国から水着を仕入れる仕事もしていました。
営業も、商品の仕入れも、請求書の発行も、お金の管理も、基本的には全部自分。
いわゆる「一人会社」です。
会社員と違って、経営者には毎月決まった給料が入ってくるわけではありません。
商品が売れても、お金がすぐに入るとは限らない。
取引先からの入金が翌月、場合によってはさらに先になることもあります。
でも、商品の仕入れ代金や経費の支払いは待ってくれません。
「売上はあるのに、手元にお金がない」
一人会社をやっていると、そんな資金繰りの問題が現実になります。
私自身、会社の仕事を続けるなかで、売上だけでなく、お金の流れを管理する大切さを感じてきました。
その後、病気になったことをきっかけに、会社をやめました。
今振り返ると、もっと早く知っておきたかった資金調達の仕組みがあります。
それが「ファクタリング」です。
今回は、法人・個人事業主向けのファクタリングサービス「日本資金支援センター」を紹介します。
手数料は2%〜、審査は最短5分、最短即日入金を案内しているサービスです。
ただし、最短時間や最低手数料が誰にでも適用されるわけではありません。
私自身は日本資金支援センターを利用した経験はありません。
この記事では、一人会社の経営経験を踏まえながら、サービスの仕組み、評判、手数料、注意点をわかりやすく説明していきます。
1.日本資金支援センターとは?請求書を早く現金化できるサービス
日本資金支援センターは、法人や個人事業主を対象としたファクタリングサービスです。
ファクタリングとは、簡単に言えば、まだ入金されていない売掛金を、入金予定日より前に現金化する方法です。
例えば、取引先に100万円の商品を納品したとします。
請求書を発行しても、実際に100万円が振り込まれるのは翌月末。
ところが、今月中に仕入れ代金や外注費を支払わなければならない。
そんなとき、対象となる売掛債権をファクタリング会社に買い取ってもらうことで、入金日より早く資金を確保する方法があります。
もちろん、無料で利用できるわけではありません。
ファクタリング会社に手数料を支払うため、実際に受け取るお金は売掛金の額面より少なくなります。
それでも、入金までの時間を短縮できることが特徴です。
日本資金支援センターの基本情報
| 項目 | 内容 |
|---|---|
| サービス名 | 日本資金支援センター |
| 運営会社 | 日本資金支援センター株式会社 |
| 対象 | 法人・個人事業主 |
| サービス | 売掛債権の買取 |
| 手数料 | 2%〜 |
| 審査時間 | 最短5分 |
| 入金 | 最短即日 |
| 買取上限 | 500万円 |
| 契約方式 | 2社間ファクタリング |
| 手続き | オンライン完結 |
| 申し込み | 24時間受付 |
※サービス案内に基づく情報です。実際の手数料、買取可能額、審査時間、入金日は申込内容によって異なります。
銀行融資とは違い、売掛債権そのものを売却する仕組みです。
ただし、契約内容によって法的な扱いが変わる場合もあるため、契約書の確認は欠かせません。
2.私は中国から水着を仕入れ、一人会社を約20年間経営していました
ここで、少し私自身の話をさせてください。
私は以前、自分で会社を作り、約20年間にわたって一人で事業を続けていました。
中国から水着を仕入れる仕事もしていました。
今でこそインターネットで海外の商品を探したり、仕入れ先と連絡を取ったりすることが身近になりました。
しかし、海外から商品を仕入れて事業として販売するには、いろいろなことを考えなければなりません。
商品の価格、輸送費、販売価格、利益、在庫管理。
そして何より大切なのが、お金の管理です。
商品が売れることと、現金があることは違う
会社を経営して感じたのは、売上と現金は必ずしも同じタイミングで増えないということです。
例えば、100万円の商品を販売できたとします。
帳簿上は売上が立っていても、取引先の支払日が翌月であれば、まだ銀行口座には入金されません。
一方で、次の商品を仕入れるためにはお金が必要です。
会社の経費もあります。
通信費、税金、外注費など、事業を続けるためのお金は出ていきます。
私のような一人会社では、資金繰りを管理してくれる専門部署がありません。
自分で判断し、自分で行動するしかありません。
これが、一人で会社を経営する大変さの一つでした。
中国からの仕入れでは、先にお金が必要になることもある
輸入ビジネスでは、仕入れ先との契約条件によっては、商品が売れる前に代金を支払う必要があります。
水着のように季節性がある商品なら、販売時期を考えた在庫管理も重要です。
夏に売る商品だからといって、夏になってから準備したのでは間に合わないこともあります。
前もって仕入れを考え、販売計画を立てなければなりません。
そして、仕入れ資金を用意する必要があります。
ただし、ここで一つ大切な注意点があります。
ファクタリングは、これから売れる予定の商品や、まだ発生していない売上を現金化するサービスではありません。
原則として、すでに成立している売掛債権が必要です。
私が経験した輸入ビジネスのすべての資金問題を、ファクタリングで解決できるわけではありません。
それでも、取引先への請求が確定していて、入金まで時間がある場合には、検討する余地があると思います。
病気をきっかけに会社をやめました
私は58歳のときに脳梗塞になりました。
右半身に麻痺が残り、失語症も経験しました。
それをきっかけに、長く続けてきた会社をやめました。
今は左手一本とChatGPTを使いながら、ブログやnoteで文章を書く仕事に取り組んでいます。
以前とは働き方が大きく変わりました。
それでも、会社を経営した経験は、今の私にとって大切な財産です。
特に感じるのは、会社の規模が小さくても、お金の悩みは小さくならないということ。
一人会社だからこそ、一度の入金遅れが大きな負担になる場合があります。
だからこそ、経営者には複数の資金調達方法を知っておくことが大切だと思っています。
一人会社をやめた後、私が始めた新しい仕事
私は病気をきっかけに、約20年間続けた会社をやめました。
しかし、そこで人生が終わったわけではありません。
今は左手一本とChatGPTを使いながら、ブログやnoteで新しい仕事に挑戦しています。
会社を経営していたころとは違う働き方ですが、これまでの経験が今の文章にも生きています。
▶ 関連記事:脳梗塞と失語症を経験した私が、60代からAI副業で再出発した方法
一人会社を20年間経営して学んだこと
私は中国から水着を仕入れ、約20年間、一人で会社を経営していました。
営業、仕入れ、請求書の発行、お金の管理まで全部自分。
その経験から、売上があることと、手元に現金があることは違うと学びました。
そんな私の経験を、5つの教訓にまとめています。
▶ 関連記事:一人会社の資金繰りで学んだ5つのこと|20年経営した元社長の実体験
3.日本資金支援センターの5つの特徴
ここからは、日本資金支援センターの特徴を詳しく見ていきます。
特徴① 手数料は2%〜
日本資金支援センターでは、ファクタリング手数料を2%〜と案内しています。
例えば、100万円の売掛債権を手数料2%で買い取ってもらえた場合、単純計算では次のようになります。
- 売掛金:100万円
- 手数料:2万円
- 受取額:98万円
ただし、これは2%が適用された場合の計算例です。
実際の手数料が5%なら95万円、10%なら90万円になります。
「2%〜」という表示は、すべての利用者が2%で契約できるという意味ではありません。
最終的な手数料と受取金額を確認してから判断しましょう。
特徴② 審査は最短5分、入金は最短即日
日本資金支援センターは、審査最短5分、最短即日入金を特徴としています。
入金を急いでいる経営者には、気になるポイントでしょう。
ただし、ここで注意したいのが「最短」という言葉です。
申込内容、必要書類、審査状況、銀行の振込時間などによって、実際に入金されるまでの時間は変わります。
最短5分で審査が進む場合があっても、全員が5分で契約や入金まで完了するわけではありません。
本当に今日中に資金が必要な場合は、申し込み前に当日入金の可否を確認しましょう。
特徴③ スマホで手続きが完結
オンライン完結型であることも特徴です。
忙しい経営者にとって、来店のために移動する時間は負担になります。
一人会社なら、営業も事務作業も自分で行うため、手続きに時間を取られるほど本業に影響します。
スマホで申込や書類提出を進められるなら、その負担を軽減できる可能性があります。
ただし、スマホ操作ができれば誰でも契約できるという意味ではありません。
必要書類を準備し、審査を通過する必要があります。
特徴④ 取引先に通知しない2社間ファクタリング
日本資金支援センターが扱うのは、2社間ファクタリングです。
2社間ファクタリングとは、原則として次の2者で契約する方式です。
- 売掛債権を持っている事業者
- ファクタリング会社
通常、売掛先の事前承諾を必要としない形で手続きを進めます。
会社を経営していると、取引先との信頼関係は非常に大切です。
「資金繰りが苦しいと思われたくない」
そう考える経営者もいると思います。
2社間方式は、取引先への事前通知を避けたい場合に検討しやすい仕組みです。
ただし、事情によって通知や連絡が必要になる可能性まで完全に排除できるわけではありません。
秘密が必ず守られると決めつけず、契約条項を確認することが大切です。
特徴⑤ 法人だけでなく個人事業主も対象
日本資金支援センターは、法人だけでなく個人事業主も対象としています。
例えば、次のような仕事をしている方です。
- 建設業の一人親方
- 運送業の事業主
- Web制作やデザインを請け負う個人事業主
- 広告制作会社
- IT関連の受託事業者
- 製造業や卸売業の小規模事業者
大切なのは、売掛債権があることです。
会社の規模だけでなく、取引の実態や売掛先の信用状況なども審査に関係します。
売掛金の入金待ちでお困りの事業者の方へ
手数料・審査条件・受取額を確認してから、申し込みを検討しましょう。
PR|法人・個人事業主向け。審査・契約条件があります。
4.日本資金支援センターの評判・口コミは?
日本資金支援センターを利用する前に、気になるのが評判や口コミです。
特に、お金に関係するサービスなら慎重に選びたいですよね。
ただし、口コミには注意が必要です。
現時点で、私自身が実際の利用者による口コミの内容や信頼性を十分に確認できているわけではありません。
そのため、良い口コミ・悪い口コミを断定的に紹介することは避けます。
評判を調べるときに確認したい3つのポイント
① 手数料は本当に2%なのか?
日本資金支援センターでは、手数料2%〜と案内されています。
しかし、すべての利用者に2%が適用されるわけではありません。
実際の手数料は、審査や契約条件によって異なります。
② 審査や入金は本当に早いのか?
審査最短5分、最短即日入金と案内されています。
ただし、必要書類の準備状況や審査結果によって、実際の入金時間は変わります。
③ 契約内容は分かりやすいか?
私は約20年間、一人会社を経営してきました。
その経験から、契約前に条件を確認することが何より大切だと思っています。
特に、手数料、実際の受取額、売掛先が支払わなかった場合の責任は必ず確認しましょう。
元経営者として伝えたいこと
口コミが良いからといって、すぐに契約する必要はありません。
反対に、悪い口コミがあったとしても、その内容だけで判断するのは早計です。
大切なのは、自分の会社に合った条件なのかを確認すること。
私は、急いでいるときほど慎重に判断することが大切だと考えています。
5.ファクタリングの手数料はいくら?受取額を比較
ここでは、売掛金100万円を例に考えてみましょう。
| 手数料率 | 手数料 | 受取額 |
|---|---|---|
| 2% | 20,000円 | 980,000円 |
| 5% | 50,000円 | 950,000円 |
| 8% | 80,000円 | 920,000円 |
| 10% | 100,000円 | 900,000円 |
| 15% | 150,000円 | 850,000円 |
※単純な計算例です。日本資金支援センターで各料率が適用されることを示すものではありません。別途費用があれば受取額も変わります。
この表を見ると、同じ100万円の請求書でも手数料によって受取額に大きな差が出ることが分かります。
私は会社を経営していたころ、利益を残すことの大切さを感じていました。
100万円の売上があっても、それがすべて利益になるわけではありません。
仕入れ代金や経費を差し引いて、やっと利益が残ります。
そこからファクタリングの手数料が引かれると、さらに利益が減ります。
だからこそ、ファクタリングを利用するなら、手数料を支払っても事業を続けるメリットがあるかを考える必要があります。
6.日本資金支援センターのメリット
メリット① 売掛金の入金を待たずに資金化できる
ファクタリング最大の特徴は、請求書の支払期日より早く資金を確保できる可能性があることです。
支払いが先に来てしまう事業者にとって、入金時期を早めることができれば、一時的な資金不足への対策になります。
メリット② 銀行融資とは違う資金調達方法を持てる
銀行融資は、借りたお金を原則として返済していく仕組みです。
一方、一般的な売掛債権買取型のファクタリングは、債権を売却する取引です。
金融機関からの借入れとは異なる選択肢になります。
ただし、契約の実態によっては貸付けと判断される場合もあるため、契約条件の確認が必要です。
メリット③ 一人会社でも検討できる
従業員が大勢いる会社だけでなく、個人事業主や小規模法人も対象です。
私のように、一人で事業を営んでいる人にとっても、知っておく意味があるサービスだと思います。
メリット④ 来店の負担を減らせる
書類提出や手続きをオンラインで進められる点は、時間が限られている経営者に向いています。
店舗へ行くための移動や待ち時間を減らせる可能性があります。
メリット⑤ 急な支払いへの対応策になる
仕入れ代金、外注費、事業経費など、予定より早く資金が必要になることがあります。
成立済みの売掛債権があれば、そのような場面で検討できる選択肢になります。
ただし、利用すれば必ず資金が調達できるわけではありません。
審査結果と契約条件によります。
7.申し込み前に知っておきたいデメリットと注意点
ここは、とても大切な部分です。
ファクタリングは便利な仕組みですが、良いことばかりではありません。
デメリット① 手数料がかかる
当然ですが、請求書の額面をそのまま受け取れるわけではありません。
資金化するために手数料が必要です。
手数料が高い場合、事業の利益を大きく減らしてしまいます。
デメリット② 売掛債権がなければ利用できない
まだ商品が売れていない。
これから仕事を受注する予定。
将来売上が入る見込みがある。
こうした状況だけでは、通常の売掛債権買取型ファクタリングは利用できません。
実際に成立した売掛債権が必要です。
デメリット③ 審査に通らない場合がある
対象者であっても、必ず利用できるわけではありません。
提出書類や取引内容、売掛先の信用状況などによって判断されます。
デメリット④ 将来の入金額が減る
ファクタリングは、これから入る予定のお金を前倒しで受け取る仕組みです。
つまり、将来受け取る予定だった売掛金を売却することになります。
今月の資金繰りが改善しても、翌月以降の収支計画まで考えなければなりません。
毎月ファクタリングを使わなければ支払いができない状況なら、経営そのものを見直す必要があるかもしれません。
デメリット⑤ 契約内容の確認が欠かせない
金融庁は、高額な手数料のファクタリングや、ファクタリングを装った違法な貸付けについて注意を呼びかけています。
そのため、次の点を必ず確認してください。
- 最終的な手数料の金額
- 手数料以外にかかる費用
- 契約が債権譲渡契約になっているか
- 売掛先が支払わなかった場合の責任
- 取引先への通知条件
- 契約解除や損害賠償に関する規定
契約内容が理解できない場合は、その場で契約を決める必要はありません。
ファクタリングを利用する前に金融庁の注意喚起も確認しよう
ファクタリングは資金調達の選択肢の一つですが、契約内容には注意が必要です。
金融庁は、高額な手数料のファクタリングや、ファクタリングを装った違法な貸付けについて注意を呼びかけています。
申し込み前には、手数料や契約条件を十分に確認しましょう。
8.日本資金支援センターの申し込み方法
申し込みの流れを整理します。
STEP1.公式サイトでサービス内容を確認
まずは、日本資金支援センターの公式申込ページを開きます。
手数料や利用条件、注意事項を確認してください。
24時間申し込みを受け付けていますが、審査や入金が24時間いつでも完了するという意味ではありません。
STEP2.必要情報を入力する
案内に沿って、メールアドレスなど必要な情報を登録します。
その後、本人情報や事業内容、売掛債権に関する情報を入力していく流れです。
※実際の画面と申込手順は変更される場合があります。
STEP3.必要書類を準備する
必要書類は3点を基本とする案内です。
例えば、請求書、取引が確認できる通帳資料、本人確認書類などが挙げられます。
追加書類が必要になる場合も考えられるため、最新の案内に従ってください。
STEP4.審査と見積もりを確認
提出した内容をもとに審査が行われます。
ここで重要なのが、手数料と受取額です。
希望する金額を調達できるのか。
手数料を引いた金額で支払いに間に合うのか。
契約の前に確認しましょう。
STEP5.契約・入金
条件に納得できた場合に契約へ進みます。
オンラインで契約手続きを進められることが特徴です。
契約が成立した後、所定の方法で買取代金が支払われます。
※審査通過や即日入金を保証するものではありません。
売掛金の入金待ちでお困りの事業者の方へ
手数料・審査条件・受取額を確認してから、申し込みを検討しましょう。
PR|法人・個人事業主向け。審査・契約条件があります。
9.どんな経営者に向いている?
日本資金支援センターは、次のような事業者が検討しやすいサービスです。
① 建設業・一人親方
工事が終わってから代金が入るまでに時間がかかるケースがあります。
材料費や外注費が先に必要になる場合、売掛金の早期資金化が役立つ可能性があります。
② 運送業
燃料費、車両の維持費、外注ドライバーへの支払いなど、日々の経費が発生します。
売掛金の入金が先になる取引では、資金繰りの調整が必要になることがあります。
③ Web制作・広告・IT事業者
制作業務を納品して請求書を発行しても、入金が翌月や翌々月になることがあります。
外注先への支払いが先行すると、売上があっても手元資金が不足する可能性があります。
④ 卸売業・輸入販売業
私が経験した水着の仕入れのように、卸売や輸入販売では商品代金の支払いと販売代金の回収時期がずれることがあります。
ただし、売掛債権が成立していない仕入れ段階では、ファクタリングを利用できません。
⑤ 一人会社・小規模法人
経理担当者がいない会社では、社長自身が資金繰りまで管理しなければなりません。
複数の調達方法を知っておくことは、経営判断の幅を広げることにつながります。
10.ファクタリングと銀行融資、どちらがいい?
資金調達を考えるとき、ファクタリングだけを見るのではなく、銀行融資などとも比較することが大切です。
| 比較項目 | ファクタリング | 銀行融資 |
|---|---|---|
| 基本的な仕組み | 売掛債権の売却 | 資金の借入れ |
| 資金調達の対象 | 成立済みの売掛債権 | 融資審査による |
| 費用 | 主に買取手数料 | 主に利息など |
| 資金化までの時間 | 最短即日のサービスもある | 手続きに日数が必要な場合がある |
| 返済 | 通常の真正な債権売却では借入返済と異なる | 契約に従って返済する |
| 向いている用途 | 一時的な入金時期の調整 | 設備投資・運転資金など |
※一般的な比較です。具体的な契約内容によって異なります。
銀行融資が利用できる場合は、借入金利や諸費用も含めて比較しましょう。
急ぎの資金調達ならファクタリングを検討する余地がありますが、必ずしも最も安い方法ではありません。
私は約20年間会社を経営してきましたが、お金を調達できることと、会社に利益を残せることは別だと思っています。
資金を集めることだけを目的にしないこと。
必要な金額と期間を明確にすること。
そして、事業を続けられるかを考えること。
これが大切です。
11.日本資金支援センターに関するよくある質問
Q1.個人事業主でも利用できますか?
法人だけでなく個人事業主も対象です。
ただし、実際に成立している売掛債権が必要で、審査もあります。
Q2.会社員でも申し込めますか?
給与所得者など、事業者ではない個人は対象外です。
給与を現金化する目的で利用するサービスではありません。
Q3.手数料は必ず2%ですか?
いいえ。
2%は案内されている最低水準であり、実際の手数料は審査や見積もりによって決まります。
Q4.本当に即日入金されますか?
最短即日入金を案内していますが、すべての申し込みで保証されるものではありません。
必要書類や審査状況などによって異なります。
Q5.取引先に知られませんか?
2社間ファクタリングは、通常、売掛先の事前承諾を必要としない方式です。
ただし、絶対に知られないと保証されるわけではありません。契約内容を確認してください。
Q6.請求書がなくても申し込めますか?
売掛債権が必要です。
必要書類や債権の確認方法については、公式サイトで確認しましょう。
Q7.審査に落ちることはありますか?
あります。
売掛先の状況や申込内容、提出書類などによって審査されます。
Q8.借金になりますか?
通常の真正な売掛債権の売買は、金銭消費貸借契約とは異なります。
ただし、買戻し義務など契約の実態によっては貸付けと判断される場合もあるため、契約内容を確認する必要があります。
Q9.一度利用したら、何度も使わなければいけませんか?
継続利用が必須というわけではありませんが、個別の契約条件を確認してください。
毎月利用しなければ資金繰りが回らない場合は、事業収支や入金条件の見直しも検討しましょう。
Q10.利用する前に一番確認すべきことは何ですか?
私なら、手数料を引いた後にいくら受け取れるかを最初に確認します。
そのうえで、契約書の内容と翌月以降の資金繰りを確認します。
12.元一人会社経営者として伝えたいこと
私は、約20年間一人で会社を経営してきました。
中国から水着を仕入れたり、営業したり、請求書を発行したり。
いろいろな仕事を自分でやってきました。
会社の経営は、売上を増やすことだけではありません。
お金を残すこと。
支払日を守ること。
取引先との信頼を大切にすること。
そして、無理な経営を続けないこと。
こうしたことも大切です。
私は病気をきっかけに会社をやめました。
今は、以前のような働き方はできません。
それでも、長年の経験から学んだことは、今も役立っています。
もし昔の自分にアドバイスできるなら、こう言いたいです。
「資金繰りに困ってから慌てるのではなく、使える方法を前もって調べておこう」
ファクタリングは、すべての経営者に必要なものではありません。
手数料もかかります。
場合によっては、銀行融資や取引先との支払条件の見直しなど、別の方法のほうがよいこともあります。
でも、選択肢を知っていること自体に意味があると思います。
一人会社の社長さん。
個人事業主の方。
毎日の資金繰りに悩んでいる方。
まずは仕組みを理解して、自分に合った方法を考えてみてください。
13.まとめ|日本資金支援センターは資金繰りの選択肢の一つ
今回は、日本資金支援センターのファクタリングサービスについて解説しました。
主な特徴を振り返ります。
- 法人・個人事業主向けのファクタリング
- 手数料2%〜
- 審査最短5分、入金最短即日
- スマホで手続きを進められる
- 2社間ファクタリングに対応
- 買取上限500万円
- 成立済みの売掛債権が必要
これらはサービスで案内されている特徴であり、誰でも同じ条件で利用できるという意味ではありません。
私は以前、一人会社を約20年間経営していました。
当時を振り返ると、経営者にとってお金の管理がどれほど大切か、今でもよく分かります。
売上があるのに、入金が間に合わない。
請求書はあるのに、支払いが先に来る。
そんな状況で検討できる方法の一つがファクタリングです。
ただし、資金化を急ぐあまり、高い手数料や不利な契約を受け入れてしまっては意味がありません。
公式サイトで条件を確認し、見積もりや契約書に納得してから判断することをおすすめします。
資金繰りの選択肢を増やしたい法人・個人事業主の方は、日本資金支援センターのサービス内容を確認してみてください。
売掛金の入金待ちでお困りの事業者の方へ
手数料・審査条件・受取額を確認してから、申し込みを検討しましょう。
PR|法人・個人事業主向け。審査・契約条件があります。
筆者プロフィール
しげ|左手1本の、人生のヒント
62歳。かつて約20年間、一人会社を経営。中国からの水着仕入れなどの事業に携わる。
58歳で脳梗塞を経験し、右半身麻痺・失語症に。現在は左手一本とChatGPTを活用して、ブログ・note・Xで情報発信中。
50代・60代に向けて、AIの活用、副業、お金、暮らしに役立つ情報を発信しています。
※サービス情報は2026年10月時点の案内を参考にしています。最新の契約条件は申込先でご確認ください。